

Melunasi cicilan paylater membutuhkan strategi pembayaran, pengaturan anggaran, serta disiplin dalam menjaga pengeluaran. Nah, jika kamu memiliki beberapa tagihan sekaligus, menentukan urutan pelunasan membantu mengendalikan biaya bunga sekaligus mempercepat penyelesaian utang.
Dua metode populer untuk mengatur pelunasan utang adalah snowball dan avalanche. Metode snowball mengutamakan saldo terkecil, sedangkan avalanche mendahulukan utang dengan bunga tertinggi. Keduanya memiliki kelebihan berbeda, tergantung kondisi keuangan dan kebiasaan pengelolaan uangmu.
Regulasi OJK juga perlu menjadi perhatian pengguna paylater. POJK Nomor 32 Tahun 2025 tentang Penyelenggaraan Beli Sekarang Bayar Nanti (BNPL) berlaku sejak 15 Desember 2025. Ketentuan ini mengatur penyelenggaraan layanan BNPL oleh bank umum dan perusahaan pembiayaan.
Demi menjaga kondisi keuangan pribadi, rasio cicilan di bawah 30% dari penghasilan bulanan layak dijadikan target pengelolaan. Angka ini merupakan acuan praktis pribadi, bukan batas aman umum untuk setiap kondisi keuangan. Kamu bisa mengikuti langkah-langkah ini untuk melunasi cicilan paylater.
1. Catat Utang dan Hitung Rasio Cicilan terhadap Gaji
Langkah pertama adalah mencatat seluruh kewajiban pembayaran. Periksa aplikasi paylater, kartu kredit, cicilan, serta pinjaman lain agar tidak ada tagihan terlewat.
Catat lima informasi berikut untuk setiap utang:
- Nama utang dan penyedia layanan
- Sisa saldo
- Bunga atau biaya layanan
- Cicilan minimum per bulan
- Tanggal jatuh tempo
Jika kamu ingin memeriksa catatan kredit atas namamu, ajukan permohonan Informasi Debitur (iDeb) melalui layanan iDebKu OJK. Sistem Layanan Informasi Keuangan (SLIK) memuat informasi debitur serta fasilitas pembiayaan berdasarkan laporan lembaga jasa keuangan. Catatan SLIK bersifat informatif dan tidak otomatis menunjukkan seseorang masuk daftar hitam.
Setelah semua data terkumpul, hitung rasio cicilan terhadap penghasilan bulanan menggunakan rumus berikut.
Rasio cicilan = (Total cicilan bulanan ÷ Penghasilan bulanan) × 100%
Contohnya, penghasilan bulananmu Rp6.000.000 dengan total cicilan Rp900.000. Rasio cicilanmu mencapai 15%.
Sebagai panduan praktis, gunakan tiga kategori berikut untuk mengevaluasi kondisi keuangan:
- Di bawah 20%: pertahankan pembayaran rutin dan sisihkan dana untuk tabungan.
- 20% hingga 30%: batasi utang baru dan prioritaskan pelunasan.
- Di atas 30%: evaluasi pengeluaran, percepat pelunasan sesuai kemampuan, serta hubungi penyedia layanan untuk membicarakan opsi keringanan.
Kategori tersebut bukan standar resmi OJK. Sesuaikan target dengan biaya hidup, jumlah tanggungan, dan kestabilan penghasilanmu.
2. Tentukan Anggaran Tetap untuk Pelunasan
Anggaran pelunasan adalah jumlah dana bulanan untuk membayar seluruh cicilan, termasuk pembayaran minimum serta tambahan pelunasan utang prioritas.
Tetapkan nominal berdasarkan anggaran realistis. Kurangi penghasilan dengan kebutuhan pokok, kewajiban rutin, dan alokasi dana darurat. Setelah itu, tentukan jumlah pembayaran utang tanpa mengorbankan kebutuhan penting.
Usahakan mempertahankan total pembayaran utang sesuai batas anggaran pribadi. Saat satu utang lunas, alihkan dana pembayarannya ke utang berikutnya. Dengan pola ini, anggaran pelunasan tetap konsisten setiap bulan.
Baca juga: Checklist Cash Flow: Cara Mengecek Kondisi Keuangan Pribadi sebelum Menggunakan Konsultan Keuangan
3. Pilih Metode Snowball atau Avalanche
Metode Snowball
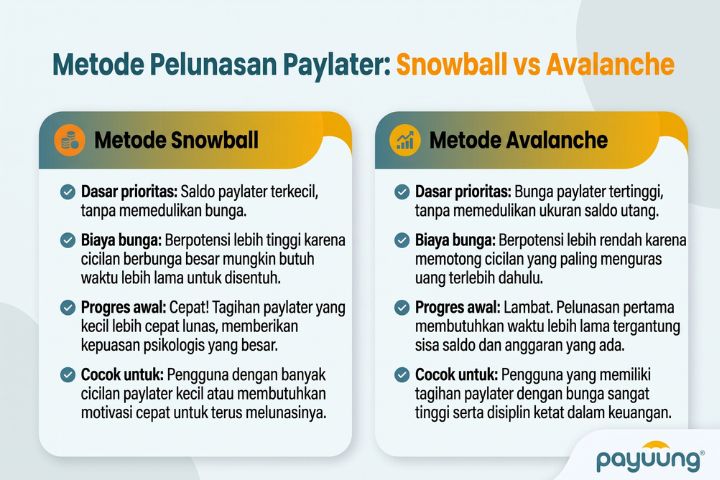
Metode snowball mengutamakan utang dengan saldo terkecil, tanpa mempertimbangkan besar bunga sebagai faktor utama. Kamu tetap membayar cicilan minimum untuk seluruh utang, lalu mengarahkan dana tambahan ke utang bersaldo paling kecil.
Setelah utang pertama lunas, alihkan anggaran pembayarannya ke utang berikutnya. Proses ini berlanjut sampai seluruh kewajiban selesai.
Keunggulan snowball terletak pada progres pelunasan. Keberhasilan melunasi satu tagihan lebih awal memberi tanda kemajuan, sehingga kamu memiliki dorongan untuk melanjutkan pembayaran.
Metode Avalanche
Metode avalanche mengutamakan utang dengan bunga tertinggi. Kamu tetap membayar cicilan minimum untuk semua kewajiban, kemudian mengarahkan dana tambahan ke utang dengan bunga tertinggi.
Setelah utang tersebut lunas, alihkan anggaran pembayarannya ke utang dengan bunga tertinggi berikutnya. Ulangi proses sampai seluruh tagihan selesai.
Keunggulan avalanche terletak pada efisiensi biaya bunga. Dengan asumsi ketentuan bunga dan biaya lain setara, metode ini menekan total bunga dibandingkan urutan pembayaran berdasarkan saldo terkecil.
Penelitian Johnson et al. (2026) dalam Journal of Marketing Research mengkaji pengaruh usia utang terhadap keputusan pelunasan lebih awal. Studi tersebut menyoroti kecenderungan konsumen memprioritaskan utang berdasarkan lamanya kewajiban berjalan. Temuan ini relevan sebagai pengingat agar keputusan pelunasan tetap mempertimbangkan biaya utang, bukan semata-mata lamanya tagihan berjalan.
Sebelum menentukan prioritas, samakan dasar perhitungan bunga setiap utang. Biaya layanan tetap perlu diperhitungkan sesuai skema kontrak agar perbandingan biaya lebih akurat.
Perbandingan Metode Snowball dan Avalanche
Agar pengetahuanmu lebih utuh terkait metode snowball dan avalanche ini, kamu bisa coba simak infografis berikut.
Baca juga: Antara Financial Wellbeing dan Kesehatan Mental Karyawan
Simulasi Pelunasan Utang dengan Dua Metode
Agar melihat perbedaan hasilnya, gunakan studi kasus berikut. Asumsinya, penghasilan bulanan Rp6.000.000 dengan anggaran pelunasan tetap Rp1.500.000 atau 25% dari penghasilan.
Data utang:
- Paylater A: saldo Rp1.200.000, bunga 2% per bulan, cicilan minimum Rp150.000.
- Paylater B: saldo Rp3.000.000, bunga 3% per bulan, cicilan minimum Rp300.000.
- Cicilan gadget: saldo Rp4.500.000, bunga 1,5% per bulan, cicilan minimum Rp450.000.
Total saldo mencapai Rp8.700.000, sedangkan total cicilan minimum sebesar Rp900.000 per bulan.
Kalau menggunakan metode snowball, urutan pembayaran dimulai dari Paylater A, dilanjutkan Paylater B, kemudian cicilan gadget.
Berdasarkan estimasi dalam skenario ini:
- Utang pertama lunas pada bulan kedua.
- Seluruh utang lunas dalam tujuh bulan.
- Total bunga sekitar Rp637.000.
Nah, berbeda dengan metode avalanche, urutan pembayaran dimulai dari Paylater B, dilanjutkan Paylater A, kemudian cicilan gadget. Maka, estimasinya dalam skenario ini:
- Utang pertama lunas pada bulan keempat.
- Seluruh utang lunas dalam tujuh bulan.
- Total bunga sekitar Rp608.000.
Perbandingan tersebut menunjukkan selisih bunga sekitar Rp29.000. Snowball memberi progres pelunasan awal lebih cepat, sedangkan avalanche menghemat biaya bunga dalam ilustrasi ini.
Angka simulasi merupakan estimasi berdasarkan asumsi pembayaran tertentu, bukan hasil universal. Hasil aktual bergantung pada perhitungan bunga, biaya layanan, jadwal pembayaran, dan cara penyedia mengalokasikan pembayaran. Hitung ulang memakai ketentuan setiap tagihan sebelum menentukan strategi.
Template Pencatatan Pelunasan Utang
Gunakan format berikut untuk mencatat kewajiban pembayaran. Kamu dapat menyalinnya ke spreadsheet atau catatan keuangan, lalu memperbarui saldo setiap bulan.
Nama utang:
Penyedia layanan:
Sisa saldo:
Bunga per bulan:
Cicilan minimum:
Tanggal jatuh tempo:
Urutan prioritas:
Target pelunasan:
Tambahkan dua informasi pada bagian ringkasan, yaitu total sisa utang dan rasio cicilan terhadap penghasilan bulan berjalan. Catatan ini membantu kamu menilai progres tanpa perlu menghitung ulang seluruh data dari awal.
Baca juga: Sinking Fund untuk Karyawan: Cara Menyiapkan Dana Terencana
4. Jalankan Rencana dan Evaluasi Setiap Bulan
Setelah menentukan metode, jalankan rencana secara konsisten. Atur pengingat pembayaran cicilan minimum sesuai tanggal jatuh tempo. Sisihkan dana tambahan untuk utang prioritas segera setelah menerima penghasilan.
Perbarui saldo setiap bulan. Hitung kembali rasio cicilan terhadap penghasilan, periksa biaya tambahan, lalu evaluasi apakah anggaran masih sesuai kebutuhan.
Batasi penggunaan paylater selama masa pelunasan. Jika layanan menyediakan pengaturan limit, sesuaikan dengan kebutuhan pengendalian pengeluaran. Hindari membuat kewajiban baru sebelum rencana pembayaran berjalan stabil.
Fun fact-nya, ada hasil penelitian oleh Miranda & Nuryana (2026) yang mengkaji hubungan literasi keuangan, locus of control, serta perilaku konsumtif pengguna paylater. Hasil dari penelitian ini menemukan bahwa literasi keuangan esensial dalam mengurangi perilaku konsumtif.
Namun, lokus kontrol eksternal tetap dapat mendorong pembelian impulsif, bahkan pada individu dengan literasi keuangan yang baik. Pay later sangat berpotensi meningkatkan belanja impulsif tersebut.
Jika rasio cicilan masih melebihi 30% penghasilan, evaluasi kebutuhan bulanan dan hubungi penyedia layanan untuk menanyakan opsi keringanan pembayaran. Tahan dirimu untuk tidak melakukan pay later kembali, wujudkanlah hidup tenang tanpa hutang.
Kelola Keuanganmu dengan Payuung Pribadi
Setelah seluruh cicilan PayLater lunas, pertahankan kebiasaan cara mengatur keuangan bulanan agar kondisi keuangan tetap stabil. Dana yang sebelumnya digunakan untuk membayar cicilan bisa dialihkan ke tabungan, dana darurat, atau investasi emas sesuai tujuan keuanganmu.
Agar prosesnya lebih terarah, kamu juga bisa memanfaatkan Payuung Pribadi untuk membantu mengelola keuangan. Solusi keuangan dari Payuung Pribadi dapat mendukungmu dalam mengatur pengeluaran, merencanakan tabungan, dan melunasi cicilan-cicilanmu.
Dengan pengelolaan keuangan yang lebih terencana, kamu bisa mengevaluasi kemampuan membayar cicilan, menyesuaikan pengeluaran dengan pendapatan, dan menghindari penumpukan utang PayLater. Pas cicilan lunas, kebiasaan ini juga membantu menjaga anggaran agar tidak kembali terbebani oleh cicilan yang berlebihan.
Sudah punya rencana melunasi cicilan PayLater? Mau pake metode apa, nih? Mulailah dengan mengatur anggaran, menetapkan batas penggunaan PayLater, dan menyisihkan dana secara rutin agar cicilanmu lunas!
Referensi
Johnson, A. M., Villanova, D., Sevilla, J., Isaac, M. S., & Bagchi, R. (2026). First in, first out? How debt age affects debt prepayment decisions. Journal of Marketing Research, 63(4),
https://doi.org/10.1177/00222437261419746
OJK (2025). POJK Nomor 32 Tahun 2025 tentang Penyelenggaraan Beli Sekarang Bayar Nanti (BNPL).
https://ojk.go.id/id/regulasi/Pages/POJK-32-Tahun-2025-Penyelenggaraan-Beli-Sekarang-Bayar-Nanti-BNPL.aspx
OJK (2025). Siaran Pers tentang penerbitan aturan penyelenggaraan Buy Now Pay Later.
https://ojk.go.id/id/berita-dan-kegiatan/siaran-pers/Pages/OJK-Terbitkan-Aturan-Penyelenggaraan-Buy-Now-Pay-Later.aspx
Miranda, A., & Nuryana, I. (2026). Dampak kesenjangan literasi keuangan dan locus of control terhadap perilaku konsumtif pengguna paylater. Jurnal Pendidikan Ekonomi (JUPE), 14(1), 58-71.
https://doi.org/10.26740/jupe.v14n1.p58-71