

Gajian baru cair, tapi tiga hari kemudian dompet sudah menipis lagi. Situasi ini akrab buat banyak karyawan bergaji UMR. Belum sempat mikir soal dana darurat, sedihnya, kebutuhan bulan ini saja kadang pas-pasan.
Sebenarnya, dana darurat gaji UMR bukan barang mewah khusus orang berpenghasilan besar. Justru karyawan dengan penghasilan terbatas paling butuh bantalan ini, karena ruang gerak keuangan lebih sempit ketika ada kejadian mendadak seperti motor mogok, biaya berobat, atau kena PHK.
Menurut Survei Nasional Literasi dan Inklusi Keuangan (SNLIK) 2026 dari OJK, LPS, dan BPS, indeks literasi keuangan masyarakat Indonesia berada di angka 69,57 persen. Artinya, masih terdapat karyawan belum paham cara menyusun keuangan dasar, termasuk soal dana darurat. Kalau kamu termasuk salah satunya, artikel ini akan coba bantu mulai dari titik paling awal soal dana darurat.
Dana Darurat, Bukan Sekadar Tabungan Biasa
Tabungan biasa gampang tergoda dipakai buat belanja, liburan, atau cicilan Iphone terbaru. Perlu dicatat, dana darurat ini beda cerita. Fungsinya khusus untuk kondisi tak terduga seperti sakit, kendaraan rusak parah, perbaikan rumah, hingga kehilangan penghasilan.
Tanpa dana darurat, kejadian tak terduga sering berujung ke pinjaman online berbunga tinggi atau utang ke teman dan keluarga. Belum lagi beban pikiran muncul saat uang tidak cukup menutup kebutuhan mendesak. Stres finansial seperti ini terbukti berdampak ke kesehatan mental, mulai dari susah tidur, cemas berlebihan, sampai menurunnya fokus kerja.
Baca juga: Cara Mengatur Keuangan untuk Karyawan Baru agar Tidak Boncos di Akhir Bulan
Dana Darurat Ideal untuk Gaji UMR, Berapa Sebenarnya?
Kementerian Keuangan lewat DJKN memberi acuan besaran dana darurat berdasarkan status:
- Lajang: 6 kali pengeluaran bulanan
- Menikah tanpa anak: 9 kali pengeluaran bulanan
- Menikah dengan anak: 12 kali pengeluaran bulanan
Biar lebih kebayang, ini contoh simulasi pakai acuan UMP DKI Jakarta 2026 sebesar Rp5.729.876, yang dibulatkan jadi Rp5.700.000 untuk mempermudah hitungan. Angka ini jadi patokan realistis buat karyawan bergaji UMR di ibu kota, dan tetap bisa disesuaikan dengan UMP daerah masing-masing.
| Status | Kelipatan | Target Dana Darurat |
|---|---|---|
| Lajang | 6x | Rp34.200.000 |
| Menikah | 9x | Rp51.300.000 |
| Menikah + anak | 12x | Rp68.400.000 |
Cara menghitung dana darurat versi sederhananya bisa dimulai dengan mencatat total pengeluaran wajib sebulan (makan, kost atau kontrakan, transportasi, cicilan kalau ada), kalikan angka target sesuai status, hasilnya jadi target dana darurat yang perlu disiapkan. Angka besar ini tidak perlu dikejar sekaligus. Pecah jadi target tiga bulan pertama dulu, baru lanjut ke target berikutnya. Karyawan bergaji UMR di luar Jakarta bisa mengganti angka Rp5.700.000 dengan UMP daerah masing-masing, karena besarannya beda tiap provinsi.
Cara Mulai Menabung Gaji UMR untuk Dana Darurat
Dari gaji UMR, porsi 10 sampai 15 persen penghasilan cukup realistis untuk disisihkan setiap bulan. Berikut langkah konkret memulainya, ya!
- Pisahkan rekening khusus dana darurat, jangan satu rekening dengan dana belanja harian.
- Set auto debet kecil di awal gajian, sebelum uang sempat terpakai untuk hal lain.
- Mulai dari nominal kecil dulu, misalnya Rp50.000 sampai Rp100.000 per minggu, lalu naikkan bertahap.
- Alihkan uang recehan dari kebiasaan konsumtif, seperti kopi kekinian atau langganan streaming ganda, ke pos dana darurat.
- Catat progres tiap bulan supaya target terasa nyata, bukan angan-angan jauh.
Konsistensi jauh lebih penting daripada nominal besar. Menabung Rp100.000 seminggu selama setahun tetap menghasilkan Rp5.200.000, jumlah lumayan untuk bantalan awal.
Baca juga: Tips Mengatur Keuangan Gen Z yang Baru Mulai Bekerja
Kalau Kebutuhan Mendadak Datang Sebelum Dana Darurat Terkumpul?
Realitanya, dana darurat butuh waktu bulanan bahkan tahunan untuk terbentuk. Sementara kebutuhan mendesak bisa datang kapan saja. Di titik inilah banyak karyawan gaji UMR akhirnya lari ke pinjaman online.
Padahal ada opsi lebih aman yaitu tarik gaji awal atau earned wage access (EWA). Fitur ini memungkinkan karyawan mengambil sebagian gaji sudah dikerjakan, sebelum tanggal gajian resmi tiba. EWA bukan pinjaman, karena tidak menambah utang baru dan tidak berbunga. Karyawan cuma mengambil hak gaji sendiri lebih awal, lalu sisa gaji otomatis disesuaikan saat tanggal gajian tiba.
| Aspek | Pinjaman Online | Earned Wage Access |
|---|---|---|
| Sumber dana | Utang baru dari pihak ketiga | Gaji sendiri sudah dikerjakan |
| Bunga | Tinggi, harian atau bulanan | Tidak ada bunga |
| Dampak ke gaji bulan depan | Beban cicilan tambahan | Potongan sesuai nominal ditarik |
| Risiko jangka panjang | Jeratan utang menumpuk | Aman kalau dipakai secukupnya |
Meski lebih aman dari pinjol, EWA tetap idealnya dipakai untuk kondisi mendesak saja, bukan kebiasaan rutin tiap bulan. Kalau setiap bulan selalu tarik gaji awal, itu tanda perlu evaluasi ulang pos pengeluaran, bukan sekadar solusi jangka pendek terus-menerus dipakai.
Dana Darurat dan Ketenangan Pikiran Karyawan
Riset di banyak negara konsisten menunjukkan hubungan erat antara kondisi finansial dan kesehatan mental. Karyawan minim dana darurat cenderung lebih cemas menghadapi hal tak terduga, gampang kepikiran di jam kerja, dan rentan burnout karena beban ganda antara pekerjaan dan tekanan uang.
Sebaliknya, punya dana darurat meski nominalnya belum besar, memberi rasa aman tersendiri. Karyawan jadi lebih tenang menghadapi kejutan hidup, fokus kerja meningkat, dan hubungan dengan atasan atau rekan kerja pun lebih sehat karena tidak dibayangi stres finansial terus-menerus.
Baca juga: Bosan Gaji Pas-pasan? 25+ Ide Kerja Sampingan Tanpa Modal yang Bisa Dicoba Karyawan
Mulai Kelola Dana Darurat Lebih Mudah Lewat Payuung!
Menyiapkan dana darurat dari gaji UMR memang perlu proses, tapi tidak harus dijalani sendirian tanpa bantuan sistem yang tepat. Payuung hadir sebagai platform kesejahteraan karyawan dengan fitur earned wage access untuk kondisi mendesak. Fitur ini dapat memfasilitasi karyawan untuk tarik gaji awal sebelum tanggal resmi untuk gajian. Selain itu, Payuung juga dilengkapi dengan fasilitas pinjaman karyawan multiguna Sampoerna, pinjaman karyawan fleksibel Bank INA, sampai pembiayaan rumah karyawan.
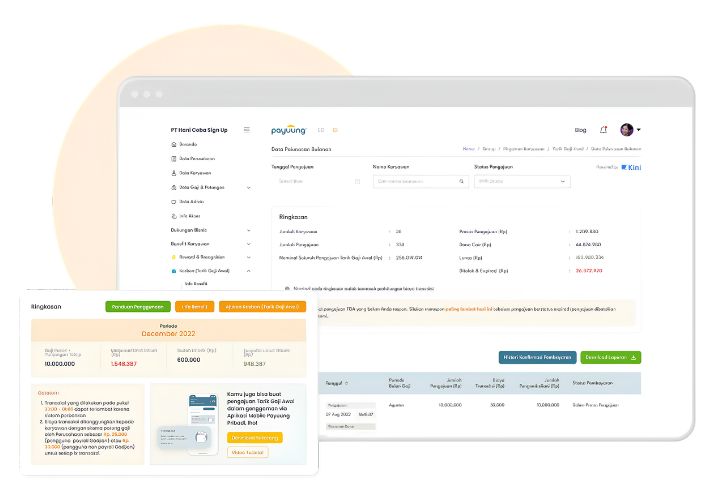
Sebagai tim HR di kantor, kamu harus mengenal lebih jauh solusi kesejahteraan finansial dari Payuung, supaya karyawanmu tidak lagi bingung menghadapi kebutuhan mendadak tanpa dana darurat memadai!
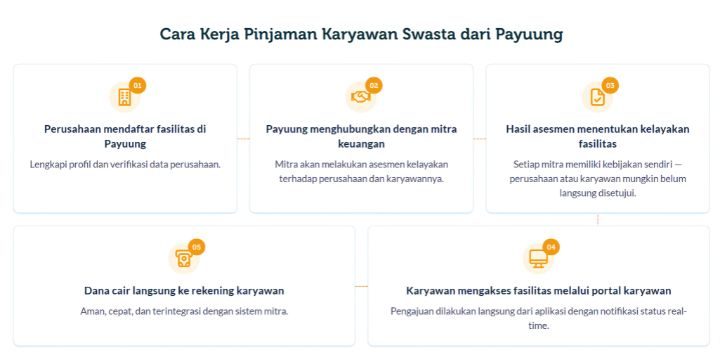
Apabila kamu adalah seorang karyawan dan perusahaanmu belum terafiliasi dengan Payuung, kamu bisa mengakses Payuung Pribadi dengan fasilitas pencatatan keuangan meliputi fitur budgeting, financial check-up, pembiayaan hingga asuransi yang terintegrasi.

Unduh Payuung Pribadi sekarang! Kamu bisa mengaksesnya melalui Google Play Store atau App Store, ya!
Referensi:
Direktorat Jenderal Kekayaan Negara, Kementerian Keuangan Republik Indonesia. (n.d.). Mari persiapkan dana darurat. https://www.djkn.kemenkeu.go.id/kanwil-suluttenggomalut/baca-artikel/13573/Mari-Persiapkan-Dana-Darurat.html
Otoritas Jasa Keuangan. (2026, 11 Agustus). Siaran pers bersama: indeks literasi dan inklusi keuangan masyarakat meningkat, OJK, LPS, dan BPS umumkan hasil survei nasional literasi dan inklusi keuangan (SNLIK) tahun 2026. [Press release]. https://ojk.go.id/id/berita-dan-kegiatan/siaran-pers/Pages/Hasil-SNLIK-Tahun-2026.aspx