

Sebelum menggunakan jasa konsultan keuangan pribadi, ada baiknya kamu memahami kondisi keuanganmu sendiri. Kamu bisa memulai dengan mengecek pemasukan, pengeluaran, cicilan bulanan, dan jumlah tabungan yang sudah terkumpul. Kamu juga bisa melihat apakah penghasilan selama ini cukup untuk memenuhi kebutuhan sehari-hari sekaligus menyisihkan uang untuk masa depan.
Sebagai gambaran, kamu bisa menggunakan rasio cicilan sekitar 30% dari penghasilan dan menetapkan target tabungan sebesar 10%. Namun, angka tersebut bukan aturan mutlak. Kondisi keuangan setiap orang berbeda, tergantung penghasilan, biaya hidup, jumlah tanggungan, dan kebutuhan lainnya.
Mengapa Perlu Mengecek Cash Flow sebelum Bertemu Konsultan Keuangan?
Cash flow atau arus kas menunjukkan jumlah uang yang masuk dan keluar dalam periode tertentu. Catatan ini membantu kamu mengetahui ke mana penghasilan digunakan setiap bulan dan apakah masih ada uang yang bisa disisihkan.
Katakanlah kamu hanya menerima penghasilan setara UMP Jakarta 2026 sebesar Rp5.729.876 per bulan. Setelah membayar kebutuhan rutin dan cicilan, ternyata hanya sedikit uang yang tersisa untuk ditabung. Dengan mengecek arus kas, kamu bisa melihat pengeluaran mana yang perlu dievaluasi.
Karena itu, memahami kondisi keuangan sendiri bisa menjadi langkah awal sebelum berkonsultasi dengan konsultan keuangan. Kamu akan memiliki gambaran yang lebih jelas tentang masalah yang dihadapi dan hal-hal yang ingin diperbaiki.
Langkah-langkahnya untuk menyusun rencana keuangan sesuai kebutuhan yaitu sebagai berikut.
Baca juga: Cara Hidup Tenang Tanpa Hutang
Langkah 1: Catat Pemasukan dan Pengeluaran selama Tiga Bulan Terakhir
Coba buka mutasi rekening dan riwayat transaksi selama tiga bulan terakhir. Catat seluruh pemasukan dan pengeluaran, termasuk transaksi tunai yang mungkin tidak tercatat di rekening atau e-wallet.
Setelah itu, kelompokkan pengeluaranmu agar lebih mudah dievaluasi.
- Cicilan utang: KPR, kredit kendaraan, kartu kredit, paylater, dan pinjaman online.
- Kebutuhan rutin: Makanan, transportasi, listrik, biaya sewa, dan pendidikan.
- Tabungan dan investasi: Uang yang disisihkan untuk kebutuhan mendatang dan tujuan keuangan.
- Pengeluaran sosial: Donasi dan bantuan untuk keluarga.
- Gaya hidup: Hiburan, belanja, makan di luar, dan pengeluaran lainnya.
Hitung rata-rata pengeluaran setiap kategori per bulan. Untuk pemasukan, gunakan penghasilan bersih setelah potongan pajak dan BPJS. Tunjangan tetap bisa ikut dihitung jika diterima secara rutin, sedangkan bonus tahunan sebaiknya dicatat terpisah.
Sebagai contoh, UMR DKI Jakarta 2026 ditetapkan sebesar Rp5.729.876 per bulan. Angka ini bisa digunakan sebagai acuan simulasi, tetapi perlu diingat bahwa penghasilan bersih yang diterima bisa berbeda setelah potongan. Untuk mempermudah perhitungan, contoh berikut menggunakan nominal tersebut sebagai penghasilan bulanan.
Contoh simulasi cash flow pribadi:
| Komponen | Nominal per bulan |
|---|---|
| Penghasilan bulanan (acuan UMP Jakarta 2026) | Rp5.729.876 |
| Cicilan utang | Rp1.000.000 |
| Kebutuhan rutin | Rp3.400.000 |
| Pengeluaran gaya hidup dan sosial | Rp700.000 |
| Tabungan | Rp629.876 |
| Total alokasi | Rp5.729.876 |
Dari simulasi tersebut, seluruh penghasilan sudah dialokasikan untuk kebutuhan bulanan dan tabungan. Sisa uang di luar alokasi tersebut adalah Rp0.
Apakah itu berarti kondisi keuangan sudah aman? Belum tentu. Kamu tetap perlu melihat apakah kebutuhan pokok sudah terpenuhi, cicilan masih terjangkau, dan tabungan cukup untuk menghadapi pengeluaran mendadak.
Jika pengeluaran justru lebih besar daripada penghasilan, berarti ada selisih yang perlu dicari penyebabnya. Mulailah dengan mengevaluasi pengeluaran yang masih bisa dikurangi tanpa mengorbankan kebutuhan pokok.
Langkah 2: Hitung Rasio Utang dan Cicilan
Selesai mengetahui pengeluaran bulanan, langkah berikutnya adalah mengecek berapa besar penghasilan yang digunakan untuk membayar cicilan.
Rasio cicilan membantu kamu melihat seberapa besar beban utang dibandingkan dengan penghasilan setiap bulan.
Rumusnya:
Rasio cicilan = (Total cicilan bulanan ÷ Penghasilan bulanan) × 100%
Andaikan, kamu memiliki dua kewajiban berikut:
- Cicilan motor: Rp700.000
- Paylater: Rp300.000
Total cicilan yang harus dibayar setiap bulan adalah Rp1.000.000. Dengan penghasilan bulanan Rp5.729.876, perhitungannya menjadi:
(Rp1.000.000 ÷ Rp5.729.876) × 100% = 17,45%
Maka, sekitar 17,45% penghasilan digunakan untuk membayar cicilan setiap bulan.
Sebagai acuan awal, kamu bisa menggunakan rasio cicilan 30% untuk mengevaluasi beban utang. Pertimbangkan juga biaya hidup, jumlah tanggungan, kestabilan penghasilan, dan kewajiban lainnya.
Selain rasio cicilan, kamu juga bisa menghitung rasio utang terhadap aset. Perhitungan ini menunjukkan perbandingan total utang dengan nilai aset yang dimiliki.
Rasio utang terhadap aset = (Total utang ÷ Total aset) × 100%
Sebagai contoh, jika total utangmu Rp150.000.000 dan nilai seluruh aset Rp300.000.000, rasionya adalah 50%.
Angka tersebut perlu dilihat bersama kondisi arus kas. Sebab, tidak semua aset mudah dicairkan menjadi uang tunai. Rumah yang ditempati, misalnya, memiliki nilai aset, tetapi belum tentu bisa langsung digunakan untuk membayar cicilan bulanan.
Langkah 3: Hitung Rasio Tabungan
Mencatat jumlah tabungan saja belum cukup. Kamu juga perlu melihat berapa persen penghasilan yang berhasil disisihkan setiap bulan.
Rasio tabungan membantu kamu mengetahui apakah kebiasaan menabung sudah sesuai dengan target keuangan yang ingin dicapai.
Rumusnya:
Rasio tabungan = (Tabungan bulanan ÷ Penghasilan bulanan) × 100%
Dengan penghasilan Rp5.729.876 dan tabungan Rp629.876 per bulan, perhitungannya menjadi:
(Rp629.876 ÷ Rp5.729.876) × 100% = sekitar 11%
Artinya, sekitar 11% penghasilan disisihkan untuk tabungan setiap bulan.
Jika ingin menetapkan target tabungan sebesar 10%, jumlah yang perlu disisihkan adalah sekitar Rp572.988 per bulan. Dalam simulasi ini, alokasi tabungan sudah sedikit melampaui target tersebut.
Namun, bagaimana jika penghasilanmu hanya cukup untuk memenuhi kebutuhan sehari-hari?
Kamu tidak harus memaksakan diri mencapai target tertentu. Coba periksa kembali pengeluaran yang masih bisa dikurangi tanpa mengorbankan kebutuhan pokok. Jika ruang untuk berhemat memang terbatas, sesuaikan target tabungan dengan kemampuan keuangan saat ini.
Baca juga: Gaji Naik Tapi Tabungan Tetap Segitu? Ini Kesalahan yang Sering Terjadi
Langkah 4: Tentukan Target Dana Darurat
Pengeluaran tidak selalu berjalan sesuai rencana. Ada kalanya kamu perlu mengeluarkan uang untuk biaya kesehatan, perbaikan kendaraan, atau kebutuhan mendesak lainnya. Jika penghasilan tiba-tiba terhenti, kebutuhan sehari-hari dan cicilan pun tetap harus dibayar.
Di sinilah dana darurat berperan. Dana ini disiapkan untuk menghadapi kebutuhan tak terduga tanpa harus langsung mengandalkan pinjaman.
Untuk mulai menghitungnya, kamu bisa menggunakan simulasi dana darurat sebesar tiga atau enam bulan pengeluaran wajib. Target yang dipilih dapat disesuaikan dengan kestabilan penghasilan, jumlah tanggungan, dan kondisi keluarga.
Rumusnya:
Target dana darurat = Pengeluaran wajib bulanan × Jumlah bulan cadangan
Menggunakan simulasi sebelumnya, pengeluaran wajib terdiri dari:
- Cicilan utang: Rp1.000.000
- Kebutuhan rutin: Rp3.400.000
Total pengeluaran wajib mencapai Rp4.400.000 per bulan.
Dengan demikian, target dana daruratnya adalah:
- Target tiga bulan: Rp4.400.000 × 3 = Rp13.200.000.
- Target enam bulan: Rp4.400.000 × 6 = Rp26.400.000.
Misalnya, kamu sudah memiliki simpanan yang mudah dicairkan sebesar Rp4.400.000. Jumlah tersebut setara dengan satu bulan pengeluaran wajib.
Untuk mencapai target tiga bulan, masih diperlukan Rp8.800.000.
Jika mampu menyisihkan Rp629.876 setiap bulan, target tersebut bisa dicapai dalam sekitar 14 bulan. Perhitungan ini mengasumsikan tidak ada penarikan dana dan pengeluaran wajib tetap sama.
Tidak perlu berkecil hati jika dana daruratmu belum mencapai target. Kamu bisa membangunnya secara bertahap sambil tetap memenuhi kebutuhan sehari-hari dan kewajiban bulanan.
Penelitian dari Consumer Financial Protection Bureau (CFPB) membahas hubungan antara tabungan darurat, kondisi utang, dan kemampuan seseorang memenuhi kewajiban finansial. Temuan ini menunjukkan pentingnya memiliki simpanan untuk menghadapi kebutuhan tak terduga, meskipun jumlah yang dibutuhkan setiap orang bisa berbeda.
Checklist Keuangan Pribadi sebelum Menggunakan Konsultan Keuangan
Setelah melakukan perhitungan, rangkum hasilnya dalam checklist berikut. Catatan ini bisa membantumu melihat kondisi keuangan secara lebih menyeluruh sebelum menentukan langkah selanjutnya.
| Indikator | Cara mengevaluasi | Contoh hasil |
|---|---|---|
| Arus kas bulanan | Bandingkan penghasilan dengan seluruh alokasi pengeluaran dan tabungan | Seimbang |
| Rasio cicilan | Total cicilan ÷ penghasilan bulanan × 100% | 17,45% |
| Rasio utang terhadap aset | Total utang ÷ total aset × 100% | 50%* |
| Rasio tabungan | Tabungan bulanan ÷ penghasilan bulanan × 100% | Sekitar 11% |
| Dana darurat | Simpanan likuid ÷ pengeluaran wajib bulanan | 1 bulan |
Catatan: Rasio utang terhadap aset 50% merupakan contoh terpisah. Nilai sebenarnya perlu dihitung berdasarkan utang dan aset yang dimiliki.
Angka di atas merupakan simulasi, bukan standar mutlak untuk menentukan apakah kondisi keuangan seseorang sehat atau bermasalah.
Perhatikan juga apakah penghasilanmu stabil, berapa banyak tanggungan yang harus dipenuhi, dan apa tujuan keuangan yang sedang dipersiapkan. Dari hasil evaluasi tersebut, kamu bisa menentukan bagian mana yang perlu diperbaiki terlebih dahulu.
Baca juga: Manfaat Dana Pensiun untuk Perusahaan dan Karyawan
Kapan Perlu Menggunakan Jasa Konsultan Keuangan Pribadi?
Tidak semua persoalan keuangan harus diselesaikan dengan bantuan konsultan. Beberapa hal, seperti mencatat pengeluaran atau mulai menyisihkan uang secara rutin, bisa kamu lakukan sendiri.
Bantuan konsultan keuangan pribadi bisa dipertimbangkan jika kamu membutuhkan arahan yang lebih terstruktur atau kesulitan menemukan solusi atas masalah keuangan yang sedang dihadapi.
Beberapa kondisi yang bisa menjadi pertimbangan antara lain:
- Rasio cicilan terus meningkat hingga mengurangi kemampuan memenuhi kebutuhan pokok.
- Kamu mulai menggunakan pinjaman baru untuk membayar cicilan lama.
- Pengeluaran rutin terus lebih besar daripada penghasilan.
- Dana darurat belum memadai untuk menghadapi kebutuhan mendesak.
- Kamu ingin membeli rumah, mempersiapkan pensiun, atau mencapai tujuan keuangan besar lainnya, tetapi belum memiliki rencana yang jelas.
- Penghasilan atau jumlah tanggungan berubah sehingga rencana keuangan sebelumnya perlu disesuaikan.
Sebelum memilih konsultan, cari tahu latar belakang, kompetensi, dan sertifikasi yang relevan. Tanyakan juga bagaimana biaya konsultasi dihitung dan apakah konsultan menerima komisi dari penjualan produk keuangan tertentu.
Jangan lupa membawa catatan arus kas, daftar cicilan, jumlah tabungan, dan tujuan keuangan yang ingin dicapai. Dengan begitu, pembahasan selama konsultasi bisa lebih terarah dan sesuai kebutuhanmu.
Booking Sesi Konseling Keuangan bersama Payuung!
Mengecek cash flow secara rutin bisa membantumu memahami kondisi keuangan dan menentukan langkah yang perlu diperbaiki. Perli diingat, mengelola keuangan juga berkaitan dengan mempersiapkan diri menghadapi kebutuhan di masa depan. Karena itu, akses terhadap informasi dan layanan yang mendukung financial wellbeing juga bisa menjadi bagian penting dari perencanaan keuangan, termasuk melalui layanan yang disediakan oleh Payuung Pribadi.
Selain dalam ranah keuangan, Konseling & Konsultasi Payuung juga menyediakan dukungan profesional bagi perusahaan, karyawan, dan individu dalam kesehatan mental, sumber daya manusia, karier, dan bisnis. Hal ini bertujuan membantu dalam menghadapi tantangan, meningkatkan kesejahteraan, dan mengambil keputusan yang lebih tepat. Kamu dapat memilih konselor, konsultan, atau psikolog yang tepat sesuai dengan preferensimu.
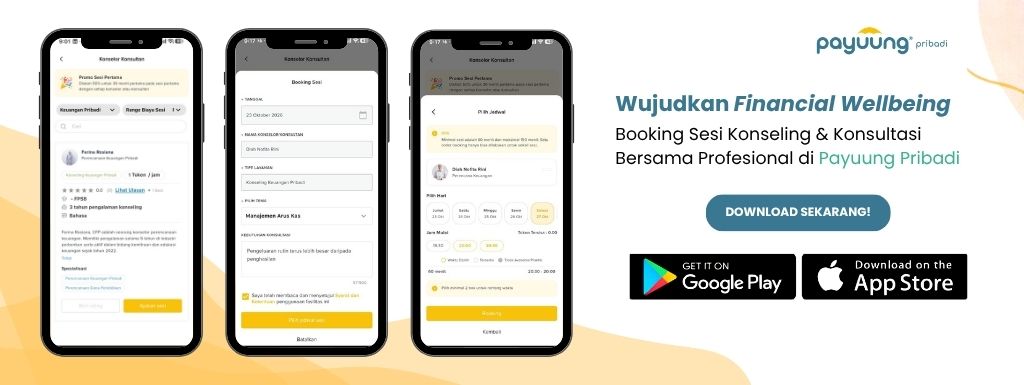
Solusi Konseling Karyawan juga dapat diakses bagi kamu yang telah memiliki akun Payuung. Melalui benefit ini, perusahaan dapat mendukung program financial wellbeing. Karyawan dapat mengakses layanan konseling untuk membantu karyawan mengelola keuangan pribadi, mengurangi stres finansial, hingga mengambil keputusan yang lebih baik.
Bagi kamu yang ingin mulai menata keuangan pribadi, langkah pertama tidak harus rumit. Mulailah tata keuanganmu dengan lebih terarah bersama konsultan keuangan di Payuung Pribadi. Unduh aplikasinya di Google Play dan App Store-mu, ya!
Referensi
Consumer Financial Protection Bureau (CFPB). Emergency Savings and Financial Security. https://www.consumerfinance.gov/data-research/research-reports/emergency-savings-financial-security-insights-from-making-ends-meet-survey-and-consumer-credit-panel/