

Perbedaan asuransi kesehatan syariah dan konvensional terletak pada akad, pengelolaan dana, dan prinsip perlindungan yang digunakan. Asuransi kesehatan syariah menerapkan prinsip tolong-menolong melalui dana tabarru, sedangkan asuransi kesehatan konvensional menggunakan mekanisme pengalihan risiko kepada perusahaan asuransi.
Perusahaan dapat memberikan manfaat asuransi kesehatan untuk karyawan sebagai bagian dari program perlindungan dan kesejahteraan karyawan. Nah, bagi karyawan, pemahaman ini dapat memudahkan dalam menilai manfaat, ketentuan klaim, serta kesesuaian produk dengan preferensi pribadi.
Pengertian Asuransi Kesehatan Syariah dan Konvensional
Pengertian Asuransi Kesehatan Syariah
Asuransi kesehatan syariah adalah produk perlindungan kesehatan yang menerapkan prinsip tolong-menolong atau ta’awun antarpeserta. Karyawan sebagai peserta membayar kontribusi, yang sebagian dialokasikan ke dana tabarru untuk membantu membayar klaim peserta lain sesuai ketentuan polis.
Perusahaan asuransi bertindak sebagai pengelola dana berdasarkan akad yang disepakati. Atas pengelolaan tersebut, perusahaan dapat menerima imbalan atau ujrah sesuai ketentuan produk. Penyelenggaraan asuransi syariah berada di bawah pengawasan Otoritas Jasa Keuangan (OJK) dan pengawasan kepatuhan syariah oleh Dewan Pengawas Syariah (DPS).
Prinsip asuransi syariah di Indonesia antara lain mengacu pada Fatwa DSN-MUI No. 21/DSN-MUI/X/2001 tentang Pedoman Umum Asuransi Syariah.
Bagi karyawan, skema ini dapat menjadi pilihan apabila mereka menginginkan perlindungan kesehatan yang menerapkan prinsip syariah. Sementara itu, HR perlu memahami struktur kontribusi dan ketentuan manfaat sebelum memasukkannya ke dalam program benefit perusahaan.
Baca Juga: Cara Membuat Program Benefit Karyawan Hemat dan Tepat
Pengertian Asuransi Kesehatan Konvensional
Asuransi kesehatan konvensional merupakan produk perlindungan yang memberikan manfaat finansial atas risiko kesehatan sesuai perjanjian dalam polis. Karyawan atau perusahaan sebagai pemegang polis membayar premi, kemudian perusahaan asuransi membayarkan manfaat apabila terjadi risiko yang ditanggung.
Besaran premi dan manfaat bergantung pada ketentuan produk, profil risiko, cakupan perlindungan, serta hasil kesepakatan dengan penyedia. Perusahaan asuransi menjalankan kegiatan usahanya di bawah pengawasan OJK.
Bagi karyawan, asuransi kesehatan konvensional membantu mengurangi beban biaya medis yang ditanggung sendiri. Sementara itu, bagi HR, produk ini dapat menjadi pilihan untuk memenuhi kebutuhan perlindungan kesehatan tim dengan mempertimbangkan anggaran, jaringan rumah sakit, dan manfaat yang ditawarkan.
Perbedaan Aspek Asuransi Kesehatan Syariah dan Konvensional
1. Akad dan Prinsip Risiko
Asuransi kesehatan syariah menggunakan akad yang sesuai dengan prinsip syariah, seperti tabarru untuk hibah antarpeserta dan wakalah bil ujrah untuk pengelolaan dana dengan imbalan.
Risiko ditanggung bersama melalui dana peserta sesuai ketentuan akad. Sementara itu, asuransi kesehatan konvensional menggunakan perjanjian pertanggungan yang mengatur pengalihan risiko kepada perusahaan asuransi..
2. Kepemilikan dan Pengelolaan Dana dan Imbalan
Pada asuransi syariah, dana tabarru merupakan dana kolektif peserta yang digunakan untuk membayar klaim sesuai ketentuan. Perusahaan mengelola dana tersebut berdasarkan akad.
Berbeda dengan asuransi konvensional, premi dikelola oleh perusahaan asuransi berdasarkan ketentuan polis dan peraturan yang berlaku. Pembayaran klaim menjadi kewajiban perusahaan apabila persyaratan pertanggungan terpenuhi.
3. Pengawasan dan Batasan Transaksi
Kedua jenis asuransi berada di bawah pengawasan OJK. Pada asuransi kesehatan syariah, terdapat pula pengawasan kepatuhan syariah oleh DPS.
Pengelolaan asuransi kesehatan syariah sudah pasti mengikuti prinsip syariah, termasuk menghindari unsur riba, gharar atau ketidakjelasan yang dilarang, serta maysir atau perjudian. Asuransi kesehatan konvensional tidak menggunakan prinsip syariah sebagai dasar pengelolaan produknya.
4. Istilah Iuran dan Imbalan Perusahaan
Pada asuransi kesehatan syariah, pembayaran peserta disebut kontribusi. Pengalokasiannya mengikuti akad dan ketentuan produk, termasuk dana tabarru serta ujrah apabila berlaku.
Pembayaran peserta disebut premi pada asuransi kesehatan konvensional. Besarnya ditentukan berdasarkan faktor risiko, manfaat perlindungan, dan ketentuan produk.
Perlu dipahami bahwa kontribusi syariah tidak selalu lebih murah daripada premi konvensional. Perbandingan biaya perlu dilakukan dengan memperhatikan manfaat yang diberikan.
4. Istilah Kontribusi dan Premi
Pembayaran peserta dalam asuransi kesehatan syariah umumnya disebut kontribusi. Penggunaannya mengikuti akad dan struktur produk, termasuk alokasi untuk dana tabarru dan biaya pengelolaan apabila berlaku.
Dalam asuransi kesehatan konvensional, pembayaran pemegang polis disebut premi. Besarannya ditentukan berdasarkan faktor risiko, cakupan perlindungan, dan ketentuan produk.
Perbedaan istilah tersebut tidak otomatis membuat satu produk lebih murah daripada produk lainnya. HR perlu membandingkan penawaran berdasarkan biaya total dan manfaat yang setara.
Baca Juga: Perbedaan BPJS vs Asuransi Swasta: Mana yang Tepat untuk Karyawan & Perusahaan?
Alur Dana pada Asuransi Kesehatan Syariah dan Konvensional
1. Alur Dana Asuransi Kesehatan Syariah
Secara umum, alur pengelolaan dana pada asuransi kesehatan syariah adalah sebagai berikut:
- Peserta membayar kontribusi sesuai ketentuan polis.
- Kontribusi dialokasikan berdasarkan akad, termasuk ke dana tabarru dan komponen pengelolaan apabila berlaku.
- Dana tabarru dikelola untuk membantu membayar klaim peserta sesuai ketentuan.
- Klaim yang memenuhi persyaratan dibayarkan melalui mekanisme yang ditetapkan dalam polis.
- Jika terdapat surplus underwriting, penggunaannya mengikuti akad, ketentuan produk, dan peraturan yang berlaku.
Surplus underwriting tidak selalu tersedia dan tidak otomatis menjadi hak setiap peserta untuk menerima pembayaran. HR perlu meminta penjelasan tertulis dari penyedia mengenai mekanisme pengelolaannya.
2. Alur Dana Asuransi Kesehatan Konvensional
Pada asuransi kesehatan konvensional, pemegang polis membayar premi kepada perusahaan asuransi. Perusahaan kemudian mengelola dana sesuai ketentuan yang berlaku dan membayarkan klaim apabila risiko yang terjadi dijamin oleh polis.
Bagi HR, memahami kedua alur tersebut membantu proses evaluasi penawaran. Meski demikian, mekanisme dana bukan satu-satunya faktor yang menentukan kualitas perlindungan kesehatan karyawan.
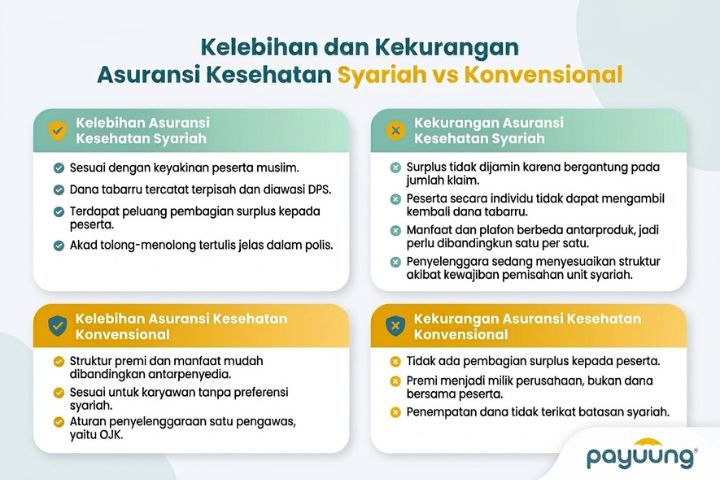
Kelebihan dan Kekurangan Asuransi Kesehatan Syariah dan Konvensional
Setiap produk memiliki karakteristik yang perlu disesuaikan dengan kebutuhan perusahaan dan karyawan. Berikut beberapa pertimbangan yang dapat digunakan HR saat melakukan evaluasi.
Cara Memilih Asuransi Kesehatan untuk Karyawan
Asuransi kesehatan untuk karyawan umumnya berbentuk polis kumpulan. Perusahaan membayar sebagian atau seluruh iuran dan karyawan menerima perlindungan sesuai rencananya. Pemilihan akad menentukan cara dana kelompok dikelola, jadi keputusan ini berdampak pada seluruh tim.
1. Tanyakan Preferensi Karyawan Lebih Dulu
Survei singkat sangat cukup untuk memetakan kebutuhan karyawan. Tanyakan apakah karyawan menginginkan opsi syariah, konvensional, atau keduanya. Hasilnya dapat menjadi dasar negosiasi dengan penyedia dan bahan komunikasi kepada manajemen.
Apabila kebutuhan karyawan beragam, HR dapat menanyakan kemungkinan penyediaan beberapa pilihan paket.
2. Cek Status Penyelenggara
Pastikan perusahaan asuransi memiliki izin yang sesuai dan produk yang ditawarkan memenuhi ketentuan yang berlaku. HR juga perlu memeriksa status unit usaha syariah apabila memilih produk syariah.
POJK No. 11 Tahun 2023 mengatur pemisahan unit syariah bagi perusahaan asuransi dan reasuransi. Ketentuan tersebut mencakup batas waktu dan persyaratan pemisahan yang perlu diperiksa berdasarkan perkembangan regulasi serta status masing-masing penyedia.
3. Bandingkan Manfaat dan Pengecualian Polis
Dua produk dengan label sama dapat berbeda pada plafon, masa tunggu, dan pengecualian. Minta ilustrasi manfaat tertulis dari tiap penyedia, lalu cocokkan dengan usia, jumlah tanggungan, dan lokasi kerja karyawan. Bandingkan juga besaran kontribusi atau premi dengan anggaran benefit.
Dalam mengevaluasi polis, HR perlu mempertimbangkan cara menghitung manfaat asuransi karyawan berdasarkan kebutuhan perlindungan dan anggaran perusahaan.
Baca Juga: Mengenal Pembiayaan Syariah Karyawan sebagai Bentuk Benefit bagi Karyawan
4. Hitung Beban Anggaran
Hitung estimasi biaya berdasarkan jumlah karyawan, kelompok usia, manfaat yang dipilih, dan cakupan tanggungan. Periksa juga kemungkinan perubahan biaya saat perpanjangan polis.
HR dapat menghubungkan hasil evaluasi ini dengan strategi employee benefit bagi karyawan agar perlindungan kesehatan tetap relevan tanpa mengabaikan keberlanjutan anggaran.
5. Siapkan Sosialisasi untuk Karyawan
Setelah menentukan produk, siapkan materi yang menjelaskan manfaat, batas pertanggungan, prosedur klaim, dan kontak layanan peserta.
Mengenai produk syariah, HR juga perlu menjelaskan istilah seperti kontribusi, dana tabarru, dan akad. Sementara itu, pada produk konvensional, jelaskan ketentuan premi, manfaat, dan kewajiban pemegang polis.
Pastikan karyawan memahami bahwa persetujuan klaim mengikuti ketentuan polis, sehingga tidak muncul anggapan bahwa seluruh biaya kesehatan pasti ditanggung.
Kelola Benefit Kesehatan Karyawan bersama Payuung
Asuransi kesehatan syariah dan konvensional memiliki kelebihan dan kekurangan masing-masing. Asuransi syariah cocok bagi karyawan yang mengutamakan prinsip syariah dan mekanisme tolong-menolong melalui dana tabarru. Sementara itu, asuransi konvensional dapat menjadi pilihan bagi karyawan yang lebih berfokus pada kesesuaian manfaat, cakupan perlindungan, dan ketentuan polis.
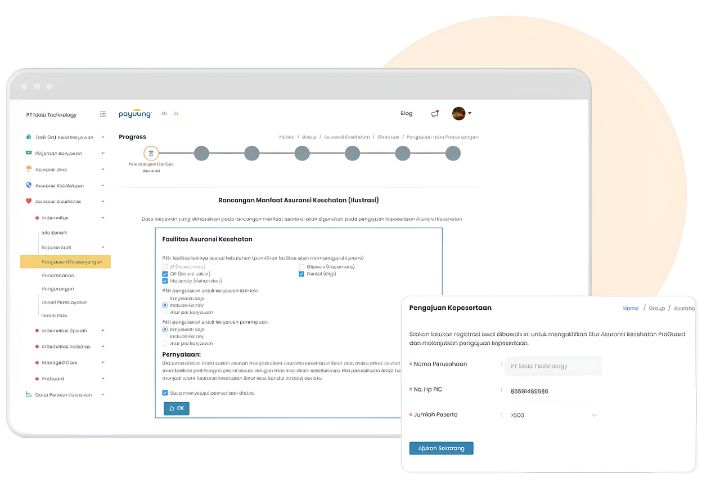
Sebagai platform benefit karyawan, Payuung sudah menyediakan beberapa opsi langsung mengenai benefit asuransi kesehatan ini, termasuk asuransi kesehatan syariah. HR dapat mendiskusikan kebutuhan tim, termasuk preferensi karyawan pada prinsip syariah, agar paket sesuai dengan profil karyawan.
Mau apa lagi? Tingkatkan ketenangan finansial karyawanmu demi produktivitas maksimal. Konsultasikan paket benefit karyawannya di Payuung hari ini!
Referensi
Dewan Syariah Nasional Majelis Ulama Indonesia. (2001). Fatwa No. 21/DSN-MUI/X/2001 tentang pedoman umum asuransi syariah. https://www.iis.or.id/wp-content/uploads/2020/11/21-Pedoman_Asuransi_Syariah.pdf
Otoritas Jasa Keuangan. (2023). Peraturan Otoritas Jasa Keuangan Nomor 11 Tahun 2023 tentang pemisahan unit syariah perusahaan asuransi dan perusahaan reasuransi. https://ojk.go.id/id/regulasi/Pages/Pemisahan-Unit-Syariah-Perusahaan-Asuransi-dan-Perusahaan-Reasuransi-%28POJK-11-Tahun-2023%29.aspx